Pflichtangaben auf der Rechnung: Was muss drauf?
Welche Angaben auf eine Rechnung gehören, regelt § 14 Abs. 4 UStG: Es sind zehn, und bei Firmenkunden hängt der Vorsteuerabzug daran. Für Beträge bis 250 Euro und für Kleinunternehmer gelten Erleichterungen, bei Kunden im EU-Ausland und bei § 13b kommen Hinweise dazu, und GmbH oder eingetragene Kaufleute brauchen zusätzlich Angaben aus dem Handelsrecht. Hier finden Sie alle Pflichtangaben mit Beispielen und die Fehler, die in der Praxis am häufigsten vorkommen.
Die zehn Pflichtangaben nach § 14 Abs. 4 UStG
Diese Angaben braucht jede Rechnung über mehr als 250 Euro brutto, egal ob sie auf Papier, als PDF oder als E-Rechnung verschickt wird (§ 14 Abs. 4 UStG). Die Beispiele stammen aus der erfundenen Rechnung eines Elektrobetriebs.
| Pflichtangabe | Beispiel | Darauf achten |
|---|---|---|
| 1. Vollständiger Name und Anschrift von Ihnen und Ihrem Kunden | Muster Elektro GmbH, Hauptstraße 1, 12345 Musterstadt | Bei Firmen der Name mit Rechtsform, dazu eine Anschrift, unter der Sie per Post erreichbar sind. |
| 2. Ihre Steuernummer oder Ihre USt-IdNr. | USt-IdNr. DE123456789 | Ihre eigene Nummer, nicht die des Kunden. Eine der beiden reicht. |
| 3. Ausstellungsdatum | Rechnungsdatum 13.10.2026 | Der Tag, an dem Sie die Rechnung ausstellen. |
| 4. Fortlaufende Rechnungsnummer, nur einmal vergeben | RE-2026-0187 | Buchstaben und mehrere Nummernkreise sind erlaubt. Lücken sind umsatzsteuerlich kein Fehler, sollten sich aber erklären lassen. |
| 5. Menge und Art der Lieferung oder Umfang und Art der Leistung | 12 Schuko-Steckdosen, 6,5 Stunden Elektroinstallation Küche | So genau, dass sich die Leistung eindeutig erkennen lässt. „Arbeiten laut Absprache“ reicht nicht. |
| 6. Zeitpunkt der Lieferung oder Leistung | Leistungsdatum 08.10.2026 oder Leistungszeitraum September 2026 | Der Kalendermonat genügt. Die Angabe ist auch nötig, wenn Leistung und Rechnung auf denselben Tag fallen. |
| 7. Entgelt nach Steuersätzen getrennt, dazu im Voraus vereinbarte Minderungen | Netto zu 19 %: 1.240,00 €; 2 % Skonto bei Zahlung bis 23.10.2026 | Skonto, Rabatte und Boni, die schon feststehen, gehören auf die Rechnung. |
| 8. Steuersatz und Steuerbetrag oder Hinweis auf eine Steuerbefreiung | 19 % USt.: 235,60 € | Bei steuerfreien Umsätzen steht statt der Steuer der Grund der Befreiung. |
| 9. Hinweis auf die Aufbewahrungspflicht des Kunden | „Bitte bewahren Sie diese Rechnung zwei Jahre lang auf.“ | Nur bei Leistungen an einem Grundstück für Privatpersonen, etwa Handwerkerarbeiten am Haus oder Gartenpflege. |
| 10. Angabe „Gutschrift“ | Gutschrift Nr. GS-2026-012 | Nur wenn Ihr Kunde die Abrechnung über Ihre Leistung ausstellt. |
Die Gutschrift im Sinne von Nummer 10 ist eine Rechnung, die der Kunde schreibt, zum Beispiel ein Verlag für die Honorare seiner Autoren. Mit einer Rechnungskorrektur, die im Alltag oft ebenfalls Gutschrift heißt, hat sie nichts zu tun. Den Unterschied erklärt unser Überblick Gutschrift, Mahnung und andere Belege.
Rechnungen bis 250 Euro: die Kleinbetragsrechnung
Liegt der Gesamtbetrag einschließlich Umsatzsteuer bei höchstens 250 Euro, genügen nach § 33 UStDV weniger Angaben:
- Name und Anschrift von Ihnen als leistendem Unternehmer,
- das Ausstellungsdatum,
- Menge und Art der Lieferung oder Umfang und Art der Leistung,
- Entgelt und Steuerbetrag in einer Summe, also der Bruttobetrag,
- der Steuersatz oder ein Hinweis auf die Steuerbefreiung.
Name und Anschrift des Kunden, Ihre Steuernummer, eine Rechnungsnummer und das Leistungsdatum dürfen fehlen. Typische Kleinbetragsrechnungen sind Kassenbons im Baumarkt oder Tankquittungen. Die Vereinfachung gilt nicht für innergemeinschaftliche Lieferungen, Fernverkäufe in andere EU-Staaten und Leistungen, bei denen der Kunde die Steuer nach § 13b UStG schuldet. Kleinbetragsrechnungen dürfen außerdem dauerhaft als Papier- oder PDF-Rechnung verschickt werden; die E-Rechnungspflicht gilt für sie nicht.
Kleinunternehmer: weniger Angaben seit 2025
Für Kleinunternehmer nach § 19 UStG gibt es seit dem 1. Januar 2025 eine eigene, vereinfachte Rechnung (§ 34a UStDV). Sie muss enthalten:
- Name und Anschrift von Ihnen und Ihrem Kunden,
- Ihre Steuernummer, Ihre USt-IdNr. oder Ihre Kleinunternehmer-Identifikationsnummer,
- das Ausstellungsdatum,
- Menge und Art der Lieferung oder Umfang und Art der Leistung,
- das Entgelt in einer Summe und einen Hinweis auf die Steuerbefreiung, zum Beispiel „Gemäß § 19 UStG wird keine Umsatzsteuer berechnet.“,
- die Angabe „Gutschrift“, wenn Ihr Kunde die Rechnung ausstellt.
Rechnungsnummer und Leistungsdatum verlangt § 34a UStDV nicht. Beides auf die Rechnung zu schreiben, ist trotzdem sinnvoll: Ihr Kunde braucht es für seine Buchhaltung, und Sie finden jede Rechnung schnell wieder. Weisen Sie als Kleinunternehmer nie Umsatzsteuer aus. Den ausgewiesenen Betrag schulden Sie sonst nach § 14c UStG dem Finanzamt, obwohl Sie eigentlich keine Umsatzsteuer zahlen. Was die Regelung für E-Rechnungen bedeutet, lesen Sie im Beitrag E-Rechnung und Kleinunternehmerregelung.
Sonderfälle: Steuerschuld beim Kunden, EU-Ausland, Steuerbefreiung
In einigen Fällen verlangt § 14a UStG zusätzliche Angaben. Steht hier trotzdem Umsatzsteuer auf der Rechnung, schulden Sie den ausgewiesenen Betrag nach § 14c UStG, und Ihr Kunde darf ihn nicht als Vorsteuer abziehen.
| Fall | Was zusätzlich auf die Rechnung gehört |
|---|---|
| Ihr Kunde schuldet die Steuer nach § 13b UStG, etwa bei Bauleistungen an ein Bauunternehmen, das selbst Bauleistungen erbringt | Der Hinweis „Steuerschuldnerschaft des Leistungsempfängers“, die Rechnung ohne Umsatzsteuer |
| Dienstleistung an ein Unternehmen in einem anderen EU-Staat | Derselbe Hinweis, Ihre USt-IdNr. und die Ihres Kunden; die Rechnung bis zum 15. des Folgemonats |
| Warenlieferung an ein Unternehmen in einem anderen EU-Staat (innergemeinschaftliche Lieferung) | Ein Hinweis auf die Befreiung, etwa „Steuerfreie innergemeinschaftliche Lieferung“, beide USt-IdNr.; die Rechnung bis zum 15. des Folgemonats |
| Steuerfreie Leistung im Inland, etwa eine ärztliche Heilbehandlung | Ein Hinweis auf die Befreiung, zum Beispiel „Steuerfrei nach § 4 Nr. 14 UStG“ |
Wie § 13b auf der Baustelle abläuft und was bei Abschlags- und Schlussrechnungen gilt, erklärt der Beitrag zu § 13b und Abschlagsrechnungen im Handwerk.
GmbH, UG und eingetragene Kaufleute: Angaben aus dem Handelsrecht
Neben dem Umsatzsteuerrecht stellt das Handelsrecht Anforderungen an jeden Geschäftsbrief, und eine Rechnung ist ein Geschäftsbrief, ob auf Papier oder per E-Mail. Für die GmbH und die UG (haftungsbeschränkt) nennt § 35a GmbHG:
- Rechtsform und Sitz der Gesellschaft,
- das Registergericht und die Nummer, unter der die Gesellschaft im Handelsregister eingetragen ist,
- alle Geschäftsführer mit Familiennamen und mindestens einem ausgeschriebenen Vornamen,
- den Vorsitzenden des Aufsichtsrats, wenn die Gesellschaft einen Aufsichtsrat mit Vorsitzendem hat.
Für eingetragene Kaufleute verlangt § 37a HGB die Firma mit dem Zusatz „eingetragener Kaufmann“ oder „e. K.“, den Ort der Handelsniederlassung, das Registergericht und die Registernummer; für OHG und KG gilt nach § 125 HGB Entsprechendes (für die KG über § 161 Abs. 2 HGB). Bei einer GmbH & Co. KG kommen nach § 177a HGB die Angaben zur Komplementär-GmbH dazu, also deren Firma und die Angaben nach § 35a GmbHG. Meist stehen diese Angaben in der Fußzeile, zum Beispiel: „Muster Elektro GmbH · Sitz Musterstadt · Amtsgericht Musterstadt HRB 12345 · Geschäftsführerin: Erika Mustermann“. Für Gewerbetreibende ohne Eintrag im Handelsregister gibt es keine eigene Vorschrift mehr. Den vollständigen Namen verlangt aber schon § 14 UStG, deshalb gehören Familienname und mindestens ein ausgeschriebener Vorname auf die Rechnung; ein Fantasiename allein reicht nicht.
Fehlen die handelsrechtlichen Angaben, bleibt die Rechnung umsatzsteuerlich gültig, Ihr Kunde behält also den Vorsteuerabzug. Das Registergericht kann aber ein Zwangsgeld festsetzen (§ 79 GmbHG, § 37a Abs. 4 HGB).
Die häufigsten Fehler
- Das Leistungsdatum fehlt, weil es mit dem Rechnungsdatum übereinstimmt. Schreiben Sie es trotzdem hin, etwa als „Leistungsdatum entspricht Rechnungsdatum“.
- Die Leistung ist zu ungenau beschrieben. „Beratung“, „Material“ oder „Arbeiten laut Absprache“ lassen nicht erkennen, was geliefert wurde. Bei Waren gehört die handelsübliche Bezeichnung dazu, also etwa Typ oder Artikelname.
- Der Steuersatz ist zu hoch. Wer 19 % statt 7 % ausweist, schuldet den Mehrbetrag nach § 14c UStG, bis die Rechnung berichtigt ist.
- Eine Rechnungsnummer ist doppelt vergeben, etwa weil zwei Programme oder zwei Mitarbeiter eigene Nummern zählen. Getrennte Nummernkreise mit eigenem Kürzel vermeiden das.
- In der Schlussrechnung fehlen die Anzahlungen. Bereits gezahlte Abschläge müssen mit der darauf entfallenden Steuer abgezogen werden.
- Bei einer GmbH fehlen Registernummer oder ein Geschäftsführer, oft nach einem Wechsel in der Geschäftsführung, wenn die alte Vorlage weiterläuft.
- Nach einer Umgestaltung ist eine Angabe verschwunden. Wer die Word-Vorlage neu gestaltet, löscht schnell ein Textfeld mit Steuernummer oder Leistungsdatum mit.
Fehlt eine Angabe: Rechnung berichtigen
Eine unvollständige oder fehlerhafte Rechnung lässt sich berichtigen, und zwar durch Sie als Aussteller, nicht durch Ihren Kunden. Nach § 31 Abs. 5 UStDV genügt ein Dokument, das sich eindeutig auf die ursprüngliche Rechnung bezieht, etwa über deren Nummer, und die fehlenden oder richtigen Angaben enthält. Viele Betriebe stornieren die fehlerhafte Rechnung stattdessen vollständig und stellen eine neue mit neuer Nummer aus; das ist für beide Seiten übersichtlicher.
Für Ihren Kunden zählt, ab wann er die Vorsteuer abziehen darf. Enthielt die ursprüngliche Rechnung schon Angaben zum Aussteller, zum Empfänger, zur Leistung, zum Entgelt und zur gesondert ausgewiesenen Umsatzsteuer, wirkt die Berichtigung nach der Rechtsprechung des Bundesfinanzhofs auf den ursprünglichen Zeitpunkt zurück. Fehlt eine dieser Angaben, gilt der Abzug erst ab der Berichtigung. Haben Sie eine E-Rechnung gestellt, schicken Sie auch die Berichtigung als E-Rechnung.
Fristen: Wann die Rechnung raus muss und wie lange sie bleibt
Bei Leistungen an andere Unternehmen und bei Arbeiten an einem Grundstück für Privatpersonen müssen Sie die Rechnung innerhalb von sechs Monaten nach der Leistung ausstellen (§ 14 Abs. 2 UStG), bei Leistungen in andere EU-Staaten wie oben beschrieben schon bis zum 15. des Folgemonats. Aufbewahren müssen Sie Ihre Rechnungen seit 2025 acht Jahre lang, bei einer E-Rechnung die Datei im Original und nicht nur einen Ausdruck.
Pflichtangaben in der E-Rechnung
In einer E-Rechnung gelten dieselben Pflichtangaben. Sie müssen aber im strukturierten Teil stehen, also in den XML-Daten, nicht nur im sichtbaren PDF. Die Norm EN 16931 verlangt zusätzlich einige Felder, etwa die Währung und bei der XRechnung eine Käuferreferenz, die bei Behörden die Leitweg-ID ist. Eine Schritt-für-Schritt-Erklärung finden Sie in der Anleitung zur E-Rechnung.
Pflichtangaben im eigenen Rechnungslayout
Ob Word-Vorlage, Rechnungsprogramm oder Grafikprogramm: Je freier Sie gestalten, desto leichter fällt beim Umbauen eine Angabe heraus. Im Rechnungsdesigner von E-Rechnung leicht sind Absender, Empfänger, Rechnungsnummer, Rechnungs- und Leistungsdatum, die Positionen mit Summen und Steuer sowie die Fußzeile feste Bereiche. Sie verschieben und gestalten sie frei, löschen lassen sie sich nicht. Eine Checkliste sucht jede Angabe im fertigen PDF und meldet, wenn etwas verdeckt oder zu blass ist. Für eine GmbH oder UG weist die Prüfung darauf hin, wenn Registergericht, Registernummer oder Geschäftsführung fehlen.
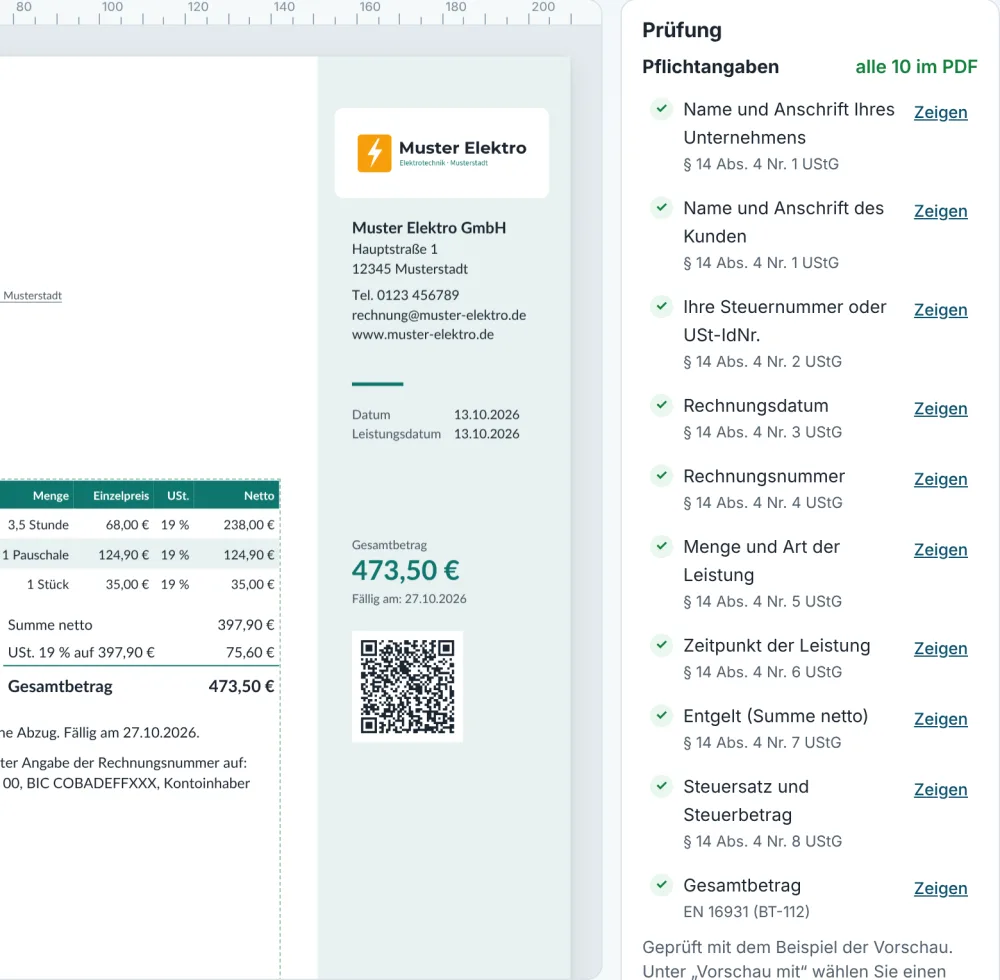
Hinweise, die Ihr Steuerfall verlangt, setzt das Rechnungsformular selbst ein, etwa den Satz für Kleinunternehmer oder die Steuerschuldnerschaft des Leistungsempfängers. Wo die Angaben auf dem Blatt stehen, damit die Anschrift ins Fenster passt, zeigt der Beitrag über die Maße nach DIN 5008. Den Rechnungsdesigner können Sie 14 Tage kostenlos testen, danach gehört er zu jedem Plan ab 9 Euro netto im Monat.
Quellen
- § 14 UStG – Ausstellung von Rechnungen
- § 14a UStG – Zusätzliche Pflichten in besonderen Fällen
- § 33 UStDV – Rechnungen über Kleinbeträge
- § 34a UStDV – Rechnungen für Kleinunternehmer
- § 35a GmbHG – Angaben auf Geschäftsbriefen
- § 37a HGB – Angaben auf Geschäftsbriefen des Kaufmanns
- § 125 HGB – Angaben auf Geschäftsbriefen der OHG und KG
- § 177a HGB – Angaben auf Geschäftsbriefen der GmbH & Co. KG